止蝕定繼續持有?先分清股價下跌、最大回撤與策略失效
從持有理由、退出條件與歷史回撤,理解風險復核的起點
持倉跌了,應該止蝕,還是再等一等?先看原來的退出條件、持有理由和資金安排,不能只用「已經跌了多少」決定。
股價下跌描述價格變化;最大回撤描述一段歷史裏由高位跌下來的最深幅度;策略失效則要檢查原來的方法是否仍有依據。三者有關,但不能互相代替。
本文以 A 股研究及歷史回測為例,並非港股結果,也不提供適用所有股票的止蝕百分比。歷史最大回撤不是未來虧損的上限。
一、股價跌了,先問「相對甚麼跌?」
相對買入價下跌,說的是你的持倉盈虧;相對昨日收市下跌,說的是單日變動;相對此前高位下跌,才是在看回撤。比較基準不同,回答的問題也不同。
買入價影響你的盈虧,卻不會決定公司前景。若原先看好的是盈利改善,便要查最新業績、訂單和現金流有沒有支持判斷;若做的是短期趨勢,就要檢查預先訂好的退出條件,不能因為蝕錢便臨時改口做長線。
股價下跌值得調查,但單憑跌幅,既不能證明投資理由已經失效,也不能證明股票變得便宜。這也是本站大跌後應該賣出還是趁低買入所討論的起點。
二、最大回撤告訴你過去有多難捱
最大回撤,是在指定觀察期內,從此前高位跌至其後低位的最大跌幅。計算時要沿時間順序比較,不能把低位之後才出現的高位拿來當起點。
以跌幅的正數表示,某時點的回撤幅度是「此前最高淨值減當時淨值,再除以此前最高淨值」;全段最大的幅度,就是最大回撤。它是歷史統計,不是預測下一次最多會跌多少。CFA Institute 的回撤說明也指出,這項指標反映過去一段時間的結果。
本站已有一個直接例子:「月曆效應避險」截至 2026 年 10 月 12 日的歷史回測中,2026 年 2 月 9 日至 7 月 21 日的回撤達 27.38%,超過此前 22.28% 的紀錄。曲線其後於 9 月 30 日重返前高,但不能由此推論下一次也會復原。
這是 A 股策略回測,不是實盤賬戶業績;原研究計入佣金和印花稅,未單獨計入滑點。詳見案例與計算口徑。
圖 1 回撤紀錄如何被打破
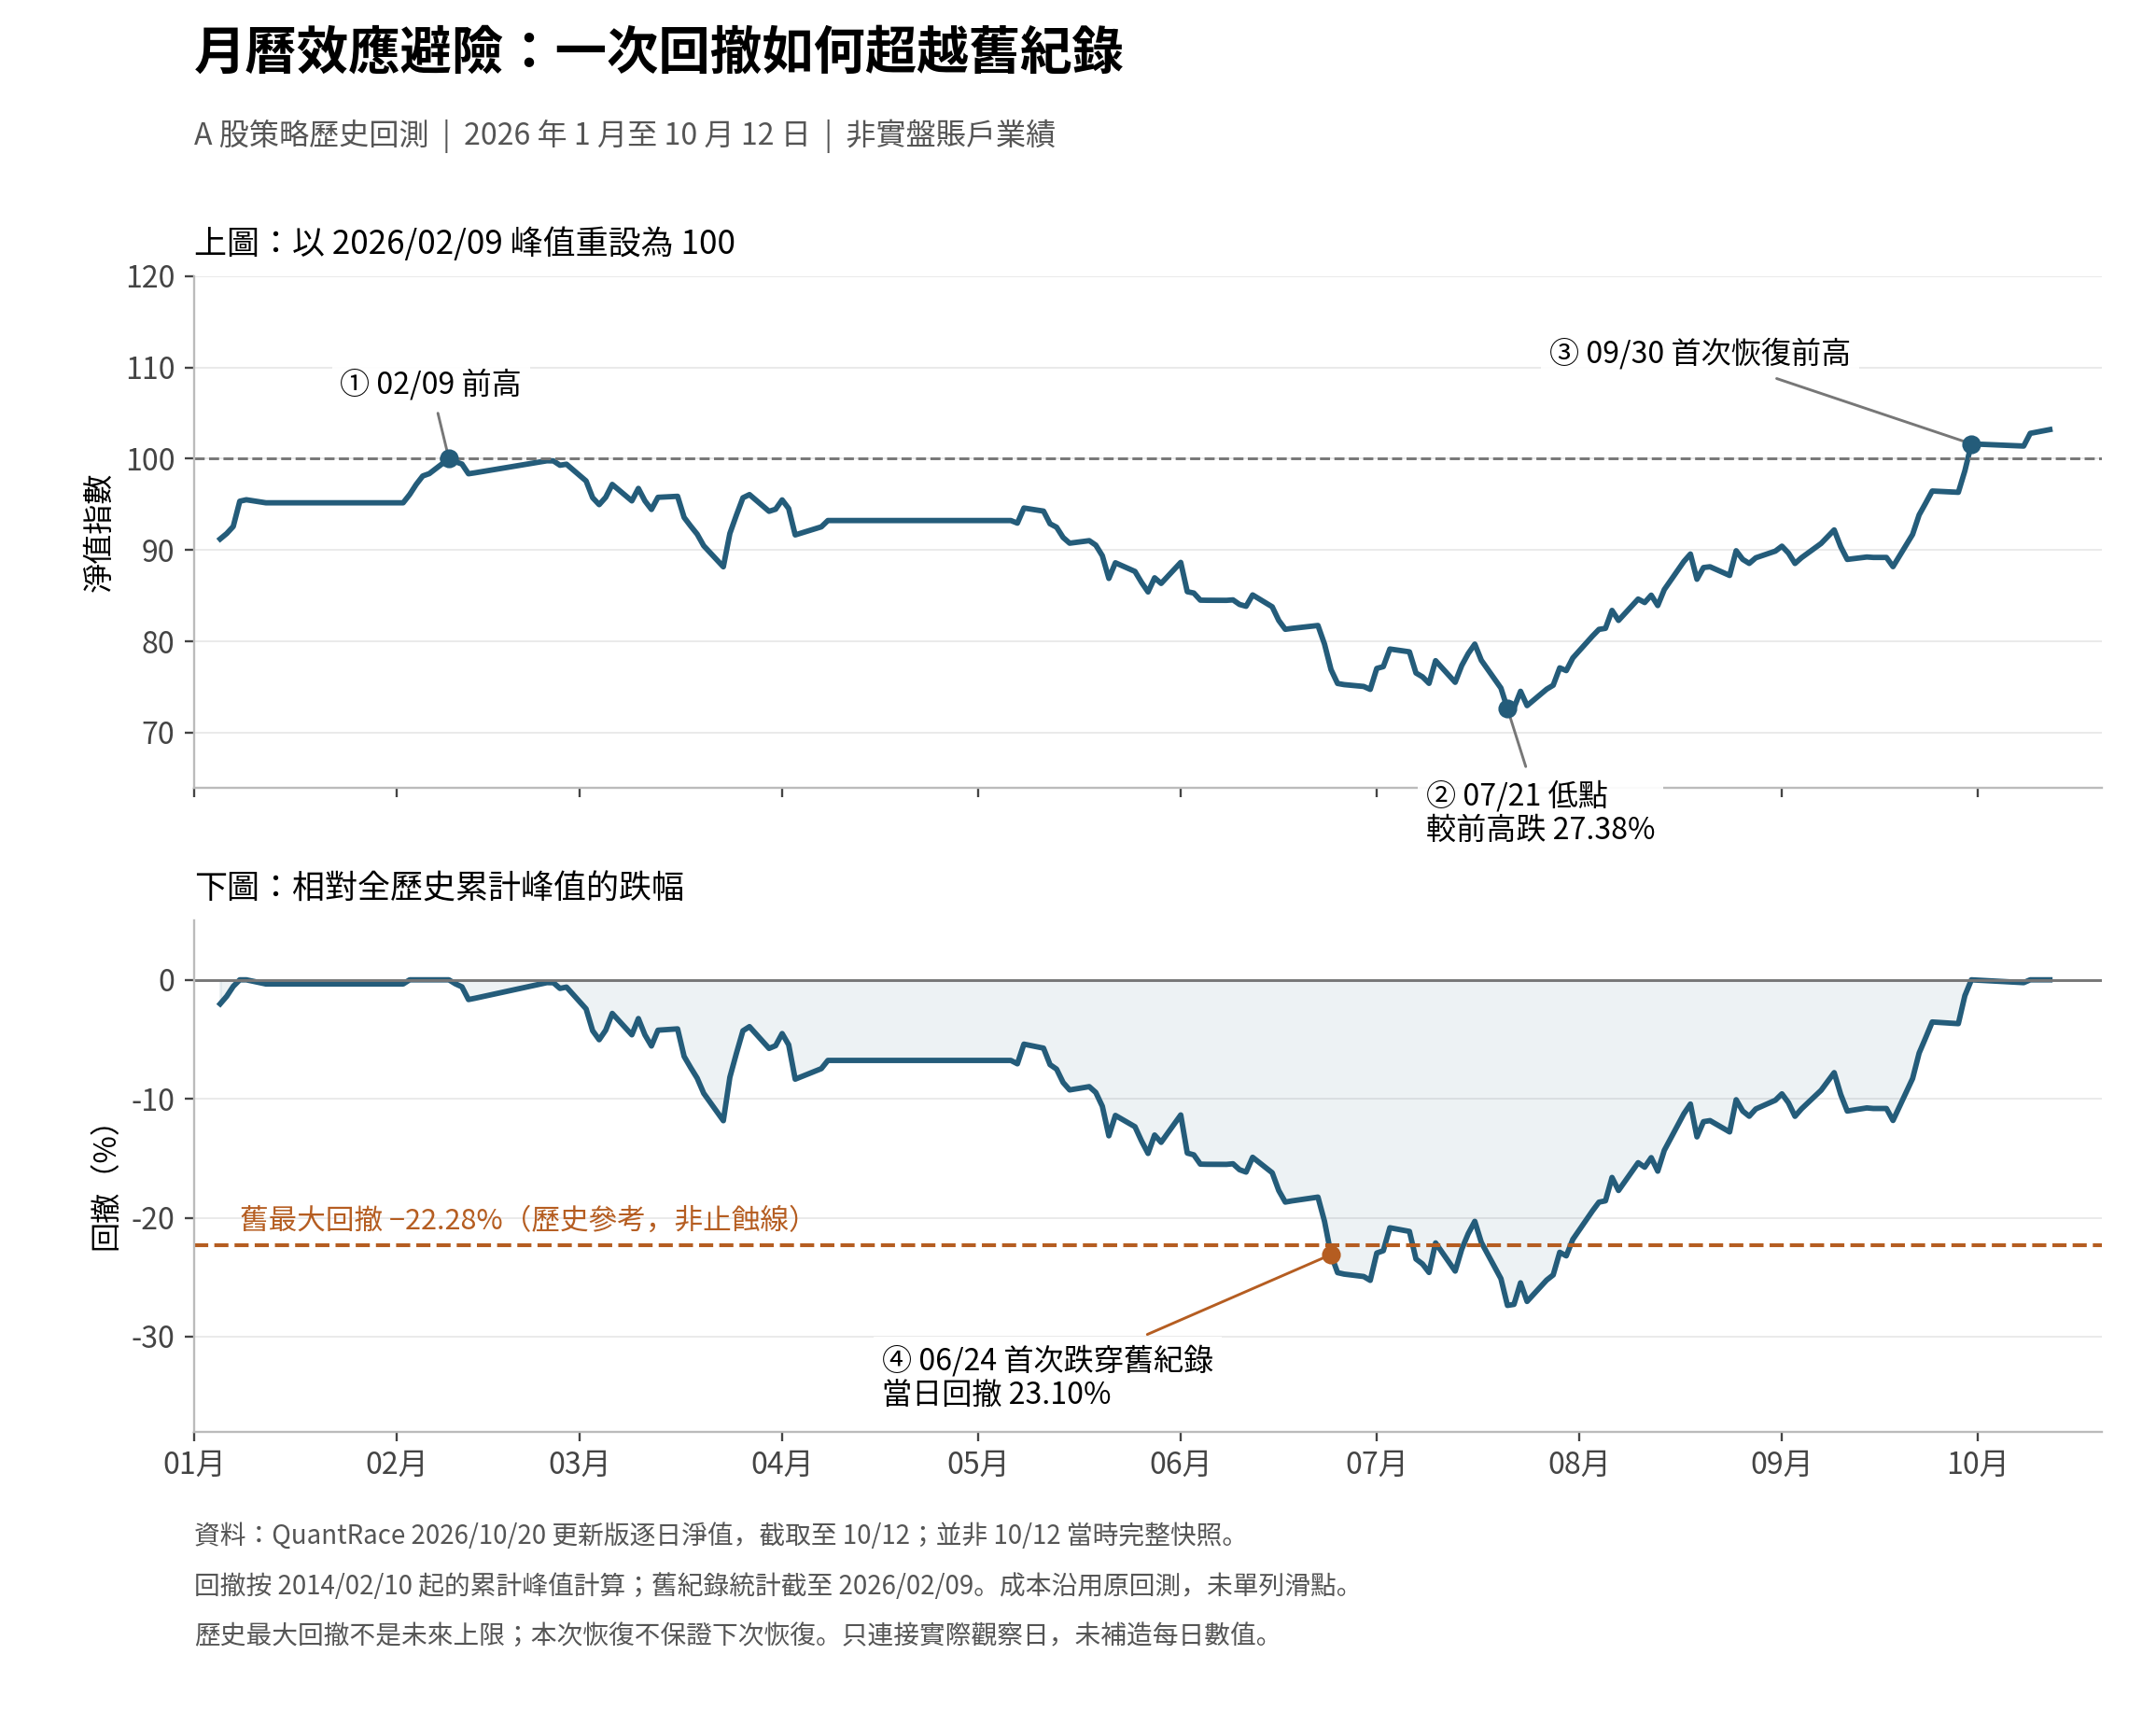
圖中虛線的 22.28%,是 2014 年 2 月 10 日至 2026 年 2 月 9 日之間的歷史最大回撤,並非本輪預先設定的止蝕位。淨值與回撤都用逐日資料計算,兩個圖的比較基準不同。
因此,「以前最多跌過這麼多」不能變成「跌到這裏就安全」。比較回撤時,也要一起看統計期間、數據頻率、成本和恢復時間。
三、策略失效,要檢查甚麼?
一隻股票的持有理由,與一套選股、調倉策略是否有效,是兩個層次。
公司的盈利假設被公告推翻,可能動搖個股持有理由;但某隻成分股下跌,不足以證明整套策略失效。策略需要另外檢查:資料是否正確、交易是否按規則執行、原來依賴的條件是否改變,以及結果是否持續偏離合理預期。
跌穿歷史最大回撤,值得啟動復核,卻不是單獨判定失效的證據。反過來,尚未跌穿舊紀錄,也不能當作繼續持有的保證。
風險控制更不必等到「證明失效」才啟動。如果已觸發事先訂好的退出或暫停條件,便應按計劃處理;若資金即將要用,原本能承受的等待也可能不再適合。
四、歷史反彈,不能替你驗證止蝕規則
本站六次 A 股歷史樣本研究觀察的是特定訊號後的指數走勢,其中四次集中於 2020 年同一輪行情。
這項研究沒有定義完整的資金分配、買賣和成交規則,也沒有驗證固定止蝕比例。不能因為某次後來反彈,就認定當時止蝕必然錯;也不能把相對訊號日起點的最低收益,直接叫作最大回撤。後者要看途中高位至其後低位的跌幅,計算基準不同。
五、作決定前,寫下這五個答案
- 我持有的理由是甚麼?哪些可核對的事實會推翻它?
- 我現在看的是買入後虧損、由高位回落,還是整套策略表現?
- 原定退出、減倉或暫停條件有沒有觸發?下一次何時復查?
- 若再跌、或更久未能回本,會否影響生活開支及既定資金用途?
- 我有沒有只因不想認蝕,便延長持有期、追加投入或更換理由?
如果買入時沒有計劃,現在可以補寫,但要坦白標明這是今天的新判斷,而非事後聲稱早有安排。
想把上述問題對照到策略資料,可從QuantRace 的 A 股策略研究工具查看已有策略的歷史結果與風格資料。工具協助研究,不會替個人持倉決定止蝕價。
止蝕或繼續持有,都應有可說明、可復查的理由。「未回本」本身,不是一項投資依據。
資料說明:正文案例來自上述既有研究;圖 1 使用 2026 年 10 月 20 日更新版逐日淨值,截取至 10 月 12 日,重新核算回撤及標記日期。未取得 10 月 12 日當時完整快照,亦未重新執行策略回測或審計底層行情。本文為方法討論,不構成針對個人或具體證券的買賣建議。